

Rytoj, lapkričio 3 dieną, JAV balsuoja vidurio kadencijos (midterm) rinkimuose. Jie vyksta prezidento kadencijos viduryje, kai perrenkami visi 435 Atstovų rūmų nariai ir trečdalis Senato. Prezidentas lieka tas pats, bet pasikeičia tai, kiek lengvai Kongresas priims jo siūlomus įstatymus.
Politikoje čia staigmenų nedaug. Nuo 1950 metų prezidento partija Atstovų rūmuose prarado vietų 17 kartų iš 19.
Pati politika investuotojui turėtų būti mažiausiai įdomi, aktualesnis kitas klausimas - kas po tokių rinkimų nutinka akcijų rinkai. Ta proga paėmiau S&P 500 (500 didžiausių JAV įmonių indeksas) dienos uždarymo kainas nuo 1950 metų ir paskaičiavau pats.
19 kartų iš 19
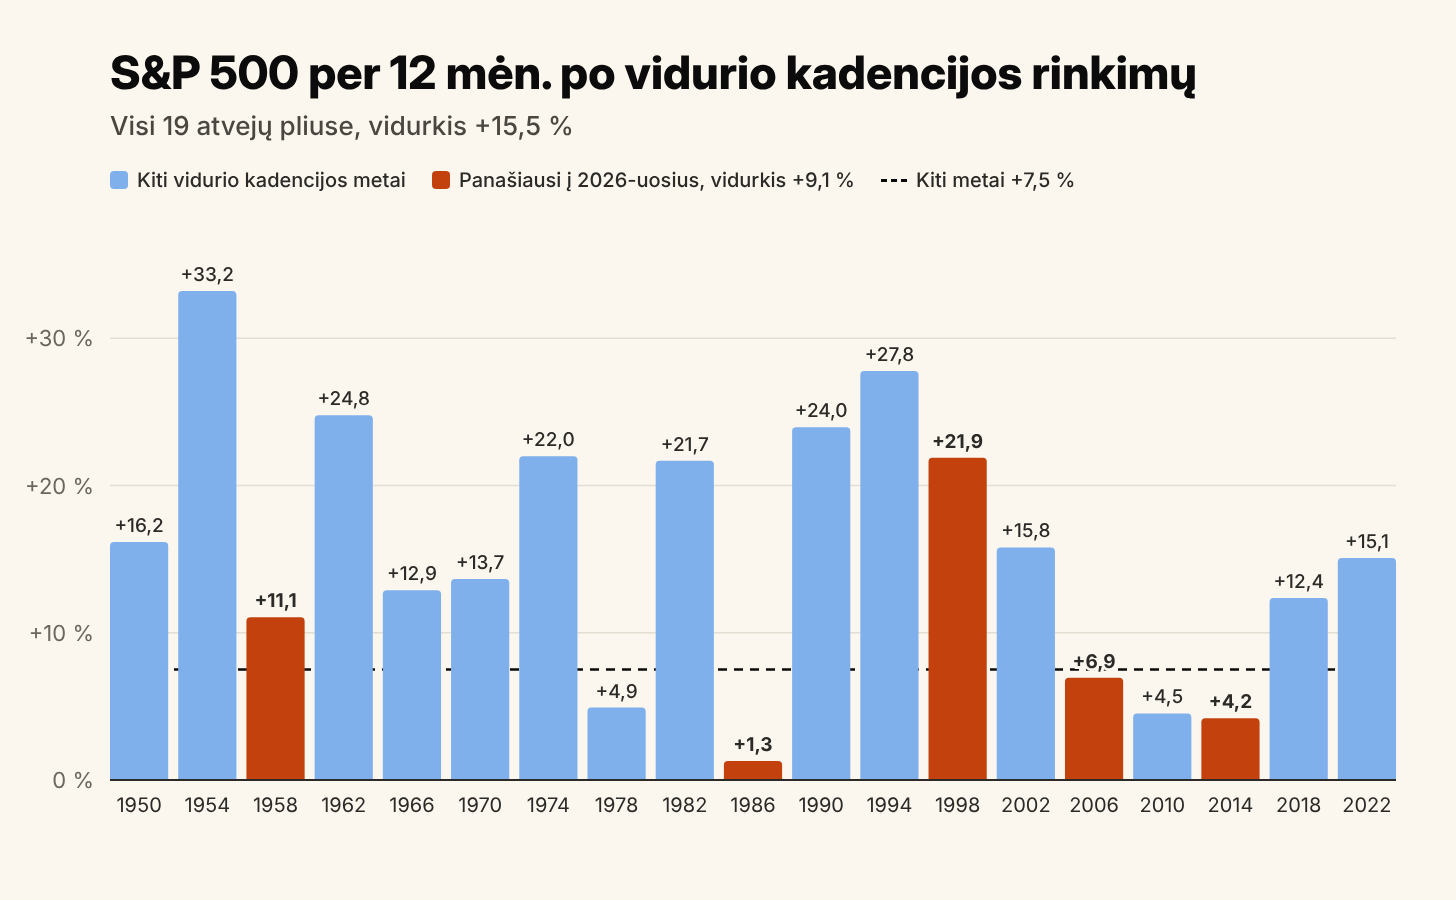
Jei S&P 500 būtumėte nusipirkę paskutinę prekybos dieną prieš kiekvienus vidurio kadencijos rinkimus nuo 1950 metų, po 12 mėnesių visais 19 atvejų būtumėte pliuse. Vidutiniškai +15,5 %. Silpniausias rezultatas +1,3 % (1986 m.), stipriausias +33,2 % (1954 m.).
Kodėl skaičiuoju nuo dienos prieš rinkimus? Iki 1968 metų per rinkimų dieną Niujorko birža apskritai nedirbdavo, todėl 1950–1966 metų rinkimų dienos kainos tiesiog nėra.
Palyginimui, visais kitais metais nuo tos pačios lapkričio datos rinka per metus vidutiniškai pakildavo +7,5 %, o pliuse baigdavosi 38 kartus iš 56, t. y. maždaug du kartus iš trijų. Kitaip sakant, metai po vidurio kadencijos rinkimų istoriškai davė dvigubai daugiau ir be nė vienos nesėkmės.
Skamba kaip gamtos dėsnis, todėl ir noriu pažiūrėti, kas už jo slepiasi.
Ketverių metų ciklas
Rinkos istorikai seniai kalba apie prezidento ciklą (presidential cycle). Akcijų grąža priklauso nuo to, kelinti tai prezidento kadencijos metai, ir mano skaičiai nuo 1950 m. tai patvirtina. Čia skaičiuoju kalendorinius metus, nuo sausio iki gruodžio.
Pirmi kadencijos metai - vidutiniškai +8,4 %, pliuse 12 kartų iš 19
Antri, vidurio kadencijos rinkimų metai - +4,6 %, pliuse tik 11 iš 19
Treti, metai prieš prezidento rinkimus - +17,2 %, pliuse 17 iš 19
Ketvirti, prezidento rinkimų metai - +8,1 %, pliuse 16 iš 19
Nesupainiokite su „19 iš 19“. Ten skaičiuojama 12 mėnesių į priekį nuo rinkimų lapkritį, o čia patys rinkimų metai nuo sausio. Pavyzdžiui, 2022 m. S&P 500 per kalendorinius metus nukrito apie 19 %, bet nuo rinkimų per kitus 12 mėnesių pakilo 15,1 %. Silpnoji ciklo dalis būna prieš rinkimus, stiprioji - po jų.
Vidurio kadencijos metai yra silpniausi ir nervingiausi. Per tuos metus rinka nuo savo aukščiausio taško vidutiniškai būdavo nukritusi 17,5 %, o kitais metais apie 11–13 %. Treti metai stipriausi, ir dvi jų „neigiamos“ išimtys tokios, kad sunku jas taip ir vadinti - 2011 m. S&P 500 pasikeitė -0,003 %, 2015 m. -0,7 %. Skaičiuojant su dividendais abeji metai buvo teigiami.
Per ketvirčius vaizdas dar ryškesnis. Stipriausias ruožas visame cikle yra trys ketvirčiai iš eilės, t. y. vidurio kadencijos metų spalis–gruodis (vidutiniškai +6,6 %) ir kitų metų sausis–birželis (+7,4 % ir +5,0 %). Sausio–kovo ketvirtis prieš prezidento rinkimų metus buvo teigiamas 18 kartų iš 19, vienintelė išimtis yra 2003-ieji.
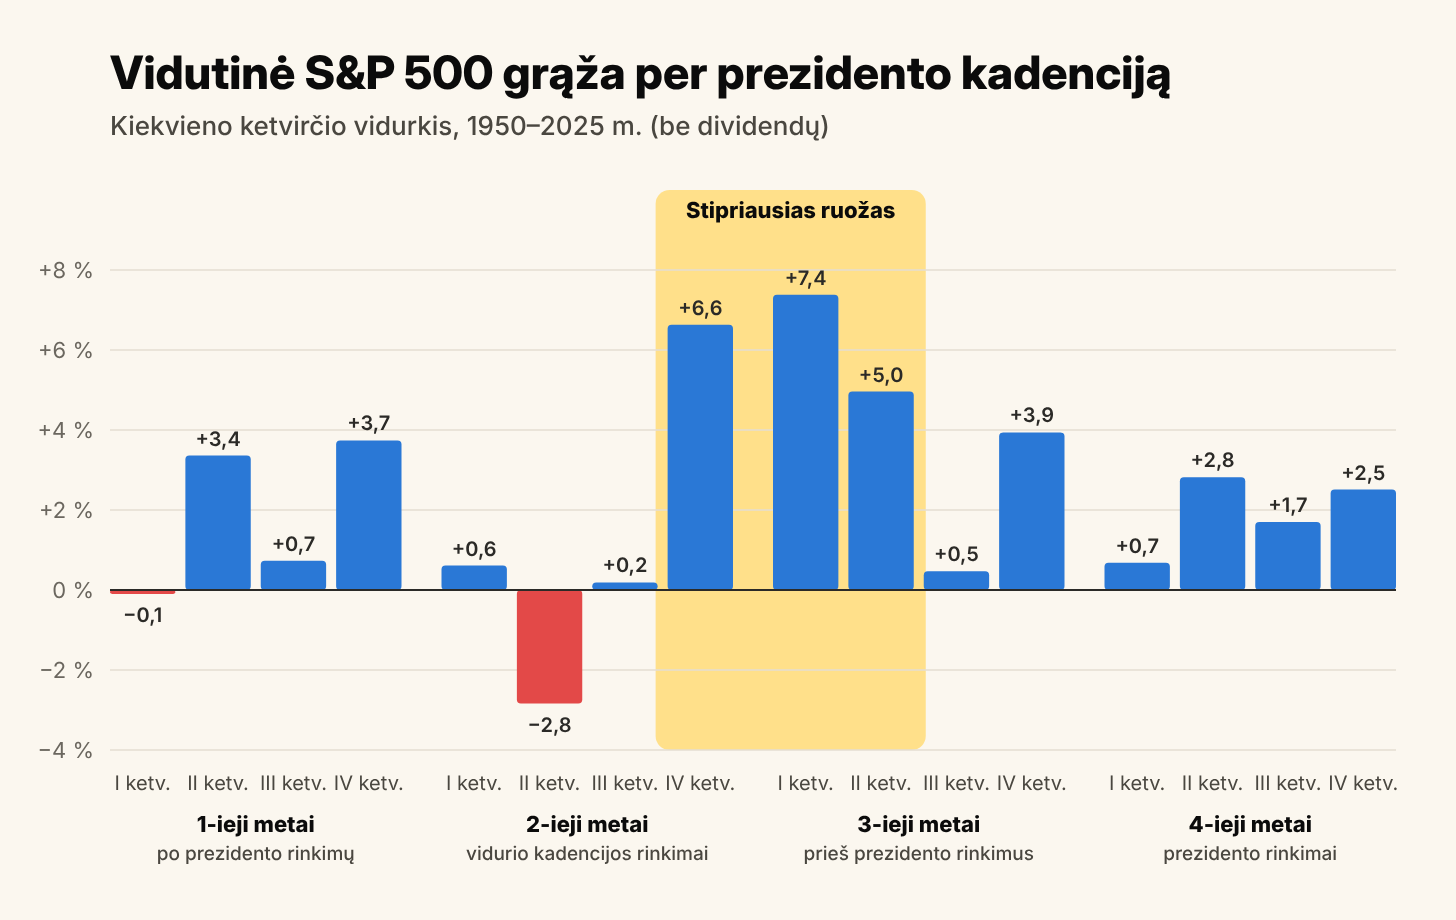
Įdomiausia tai, kad didelė dalis kilimo įvyksta dar prieš balsavimą. Nuo rugsėjo pabaigos iki rinkimų S&P 500 vidurio kadencijos metais vidutiniškai pakildavo +3,6 %, kitais metais tuo pačiu laikotarpiu +0,7 %. O nuo rinkimų iki metų pabaigos skirtumo beveik nėra (+2,9 % prieš +2,7 %). Rinka rezultatų nelaukia.
Kodėl taip yra?
Tikslios priežasties niekas neįrodė, todėl mano nuomonė būtų tokia:
Pirmas - neapibrėžtumas. Prieš rinkimus niekas nežino, kas valdys Kongresą ir kokie bus mokesčiai, išlaidos ar reguliavimas, todėl įmonės atideda investicijas, o investuotojai pirkimus. Po rinkimų žaidimo taisyklės dvejiems metams tampa aiškesnės, net jei ir patinka ne visiems.
Antras - pasidalijusi valdžia (gridlock). Kai bent vieną Kongreso dalį valdo kita partija nei prezidentas, didelių įstatymų priimama mažiau, o kartu mažiau ir staigmenų. Rinkos staigmenų nemėgsta labiau nei blogų žinių.
Trečias - artėjantys prezidento rinkimai. Paskutiniais dvejais kadencijos metais valdžia paprastai nori stiprios ekonomikos, o ne skausmingų reformų.
Ar neapibrėžtumas matosi baimės indekse?
VIX dar vadinamas baimės indeksu. Jis skaičiuojamas iš S&P 500 opcionų kainų ir rodo, kokių svyravimų investuotojai tikisi per artimiausias 30 dienų. Kuo skaičius didesnis, tuo daugiau nervų, o ilgalaikis vidurkis nuo 1990 m. yra apie 19. Tai nuotaikos matas, ne prognozė, bet aplink rinkimus jis gana iškalbingas.
VIX skaičiuojamas tik nuo 1990 metų, todėl čia 9 vidurio kadencijos rinkimai. Tais metais VIX virš 20 buvo 47 % prekybos dienų, o kitais metais 34 %. Baimė dažniausiai pasiekia piką likus maždaug mėnesiui iki balsavimo, kai VIX vidutiniškai siekia apie 26, o kitais metais tuo pačiu metu apie 21. Rinkimų dieną jis būna nukritęs iki 21–22, o po poros mėnesių jau iki 19.
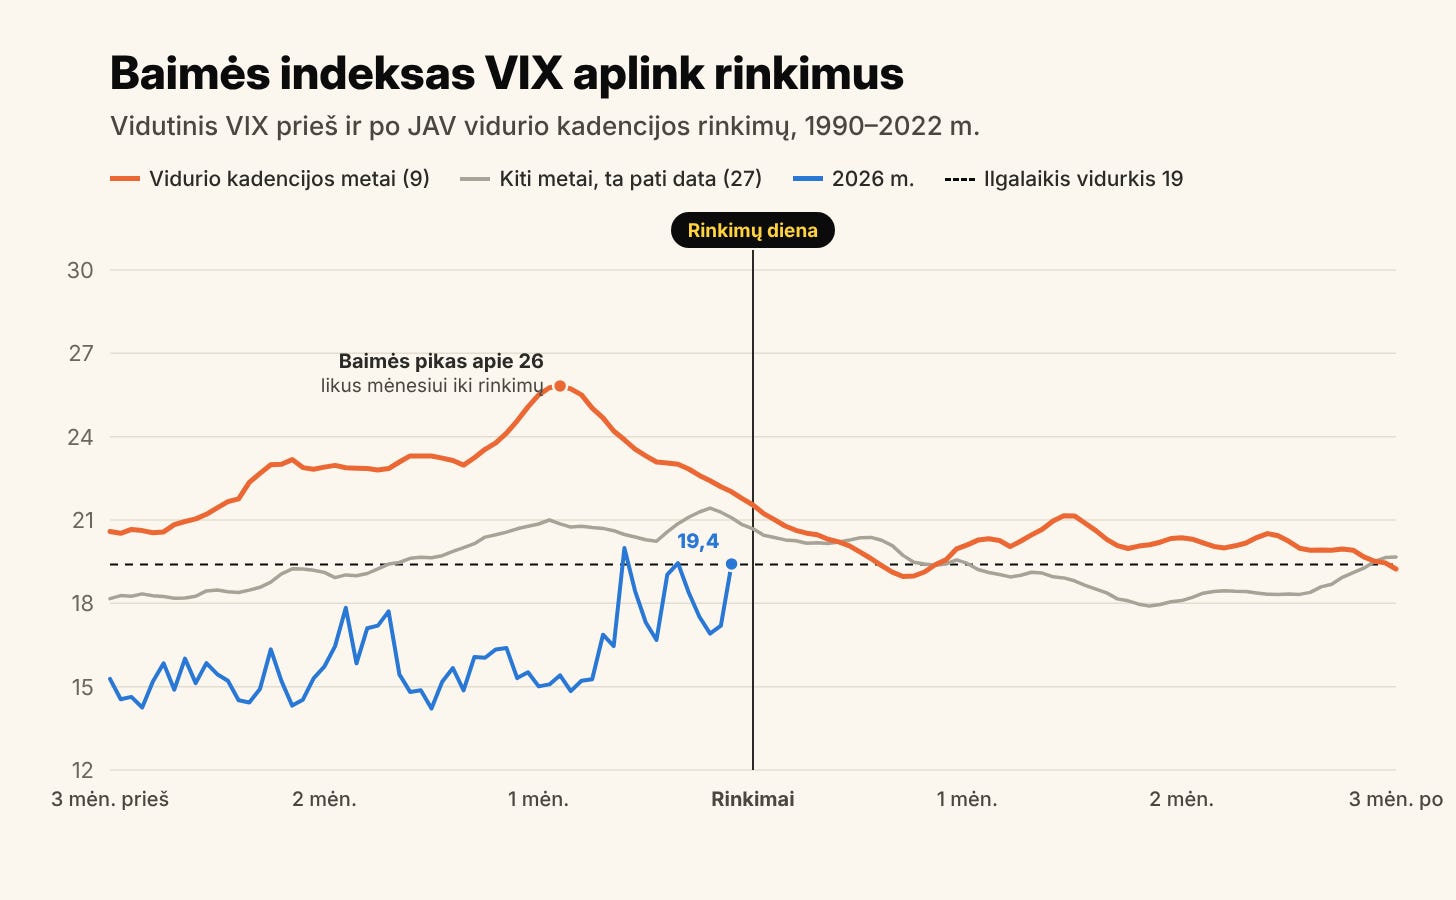
2026-ieji čia netipiški. Šiemet VIX vidutiniškai apie 18, virš 20 buvo tik 18 % dienų, o didžiausia baimė (31) buvo kovo pabaigoje, per tą patį pavasario kritimą. Spalį vidurkis buvo 17, kai tipiškais vidurio kadencijos metais apie 24. Mano akimis, tai dar vienas ženklas, kad šiemet mažiau tos baimės, iš kurios istoriškai ateidavo didelis atšokimas po rinkimų.
Kas nutinka, kai pasikeičia valdžia?
Nuo 1950 m. bent vieni Kongreso rūmai per vidurio kadencijos rinkimus pakeitė šeimininkus 9 kartus iš 19. Įdomu, kad 1950–1982 m. tai nutiko tik kartą - 1954 metais, o nuo 2006 kuri nors Kongreso dalis keitėsi kiekvienuose vidurio kadencijos rinkimuose, 5 kartus iš eilės.
Rinkai tai svarbu mažiau, nei atrodytų. Kitą prekybos dieną po rinkimų S&P 500 kilo 16 kartų iš 19, vidutiniškai +0,9 %, ir beveik vienodai, ar valdžia keitėsi, ar ne. Iki metų pabaigos skirtumas jau matosi - kai valdžia pasikeisdavo, rinka vidutiniškai pakildavo tik +1,2 %, o kai ne, +4,5 %. Manau, kad nauji šeimininkai trumpam prideda neapibrėžtumo, bet po metų skirtumas susitraukia (+13,5 % prieš +17,3 %), o visi 19 rezultatų vis tiek teigiami.
Ir dar vienas faktas tiems, kas mėgsta ginčytis dėl partijų. Kai Kongreso rūmus perimdavo demokratai (4 kartai), po metų S&P 500 buvo vidutiniškai +13,5 %. Kai respublikonai (5 kartai), irgi +13,5 %. Rinka nepolitikuoja, jai svarbiau ne kas laimi, o pats faktas, kad rinkimai baigti.
Ką slepia vidurkis?
19 iš 19 nereiškia, kad tie metai buvo ramūs. 11 kartų iš 19 per tuos 12 mėnesių rinka kažkuriuo metu buvo nukritusi daugiau nei 10 % nuo savo aukščiausio taško.
Ryškiausias pavyzdys yra 1986-ieji. Po rinkimų rinka kilo beveik metus, o 1987 m. spalį atėjo Juodasis pirmadienis (Black Monday), kai S&P 500 per vieną dieną krito daugiau nei 20 %. Nuo rugpjūčio viršūnės iki dugno indeksas neteko trečdalio vertės, o rinkimų metinių dieną vis tiek buvo +1,3 %. Taisyklė išsilaikė, bet per plauką.
Arba 2018-ieji. Per septynias savaites po rinkimų S&P 500 nukrito 14 %, iki pat Kūčių, o po metų jis buvo +12,4 %.
Yra ir dar vienas dalykas, kuris dažnai praleidžiamas. Didelė dalis to „po rinkimų“ kilimo yra tiesiog atsigavimas po kritimo, kuris įvyko rinkimų metais. Iki rinkimų rinka vidutiniškai nukrisdavo apie 17 % nuo savo viršūnės, 13 kartų iš 19 kritimas viršijo 10 %. Nuo vidurio kadencijos metų dugno per kitus 12 mėnesių S&P 500 vidutiniškai pakildavo +32 %. Kuo giliau nukrenti, tuo daugiau vietos atšokti.
Ir pagaliau pats „19 iš 19“ priklauso nuo to, nuo kurių metų pradedi skaičiuoti. Beveik visi, kas cituoja šią statistiką, ima nuo 1950 metų, ir tam yra priežasčių. S&P 500 su 500 įmonių atsirado tik 1957 m., o ankstesni skaičiai atkurti iš mažesnio, 90 įmonių indekso. Dauguma laisvai prieinamų dienos duomenų taip pat prasideda nuo 1950 m. sausio. Be to, iki tol buvo Didžioji depresija ir Antrasis pasaulinis karas su kainų kontrole, o FED nepriklausomybę nuo vyriausybės gavo tik 1951 metais, todėl daug kas mano, kad tokia ekonomika per daug skiriasi nuo dabartinės.
Vis dėlto peržiūrėjau ir ankstesnius metus. Po 1930 m. rinkimų S&P 500 per metus nukrito 37 %, po 1938 m. - 5 %, o 1946 m. baigėsi +0,1 %, t. y. pliuse tik formaliai. Imant nuo 1930 m., gautųsi ne 19 iš 19, o 22 iš 24. Statistika vis tiek labai gera, tačiau ji jau nebeatrodo kaip gamtos dėsnis.
Kuo 2026-ieji kitokie?
Čia ir yra esmė, nes šie metai nėra tipiški vidurio kadencijos metai.
S&P 500 nuo metų pradžios yra +10,7 % (spalio 30 dienos uždarymo kaina 7 580). Įprastai tokiais metais iki rinkimų rinka beveik stovi vietoje, pusėje atvejų ji buvo pakilusi mažiau nei 2,4 %. Didžiausias šių metų kritimas siekė tik 9,1 % (nuo sausio 27 iki kovo 30 dienos), o nuo kovo dugno indeksas jau pakilo 19,5 %. Spalio 6 dieną S&P 500 pasiekė rekordą 7 819 ir dabar yra apie 3 % žemiau.
Kitaip sakant, kritimas ir atsigavimas, kuriuos istorija paprastai „pažada“ aplink rinkimus, šiemet jau įvyko pavasarį.
Ar buvo panašių metų? Ieškojau dviejų požymių:
1. Rinka iki rinkimų jau stipriai pakilusi.
2. Prezidentas antroje kadencijoje ir dar kartą kandidatuoti nebegali, kaip ir dabartinis JAV prezidentas Trumpas.
Istoriškai buvo 5 tokie atvejai - 1958, 1986, 1998, 2006 ir 2014 m. (grafike skyriuje „19 kartų iš 19“ jie pažymėti oranžine spalva).
Po metų tokie metai davė +11,1 %, +1,3 %, +21,9 %, +6,9 % ir +4,2 %. Visi pliuse, bet vidutiniškai +9,1 %, t. y. maždaug tiek, kiek rinka duoda įprastais metais, o ne dvigubai daugiau. Ir kiekvieną kartą per tuos 12 mėnesių rinka kažkuriuo metu buvo nukritusi bent 9 % nuo savo viršūnės, o po 1986 m. rinkimų net trečdaliu, kai 1987 m. spalį atėjo Juodasis pirmadienis.
Penki atvejai yra per mažai, kad tai vadinčiau taisykle. Bet kryptis ta pati ir platesnėje imtyje, kai rinka iki rinkimų buvo pakilusi daugiau nei 5 % (9 atvejai), po metų ji vidutiniškai davė +13,4 %, o kai ne, +17,3 %.
Fone dar keli dalykai, kurių istorinė statistika nemato:
Pelnas. S&P 500 įmonių trečio ketvirčio pelnas per metus auga +30,2 % (FactSet duomenimis, paskelbus 60 % įmonių). Tai trečias ketvirtis iš eilės, kai augimas viršija 25 %.
Vertinimas. Ateities P/E (forward P/E) yra 18,7, t. y. už kiekvieną per artimiausius 12 mėnesių laukiamo pelno dolerį mokama 18,7 dolerio. Sausio viduryje jis buvo 22,2, o 5 metų vidurkis - 19,8. Kainos šiemet kilo lėčiau nei pelnas, todėl rinka rekordinė, bet ne rekordiškai brangi.
Palūkanos. FED (JAV centrinis bankas) rugsėjį pirmą kartą nuo 2023 m. palūkanas pakėlė iki 3,75–4 %, spalio 28 dieną jas paliko, o rinkoje kalbama apie dar vieną kėlimą gruodį.
Nafta. Dėl JAV ir Irano konflikto Brent naftos kaina laikosi apie 100-110 dolerių už barelį.
AI išlaidos. Alphabet, Meta ir Amazon paskutinį ketvirtį paskelbė neigiamą laisvą pinigų srautą (free cash flow), t. y. į AI investavo daugiau pinigų, nei jų uždirbo.
Mano vertinimu, šių savaičių kritimas nuo rekordo (apie 3 %) daugiausia emocinis. Pelnas auga 30 %, o rinka už jį moka mažiau nei sausį. Vis dėlto viduje slypi ir struktūrinis klausimas - ar milžiniškos AI investicijos atsipirks. Jei atsakymas bus „ne taip greitai“, tai jau keistų didžiausių įmonių pelną, o ne tik nuotaiką.
Sektoriai
2022 metais nuo metų pradžios iki spalio pabaigos vienintelis stipriai kilęs sektorius buvo energetika, +62 %, kai visas S&P 500 buvo -19 %. Per kitus 12 mėnesių energetika nukrito 5 %, o labiausiai kentėję sektoriai apsivertė. Technologijos rinkimų metais buvo -27 %, po jų +28 %. Komunikacijų paslaugos (čia Alphabet, Meta, Netflix) -38 %, po jų +34 %.
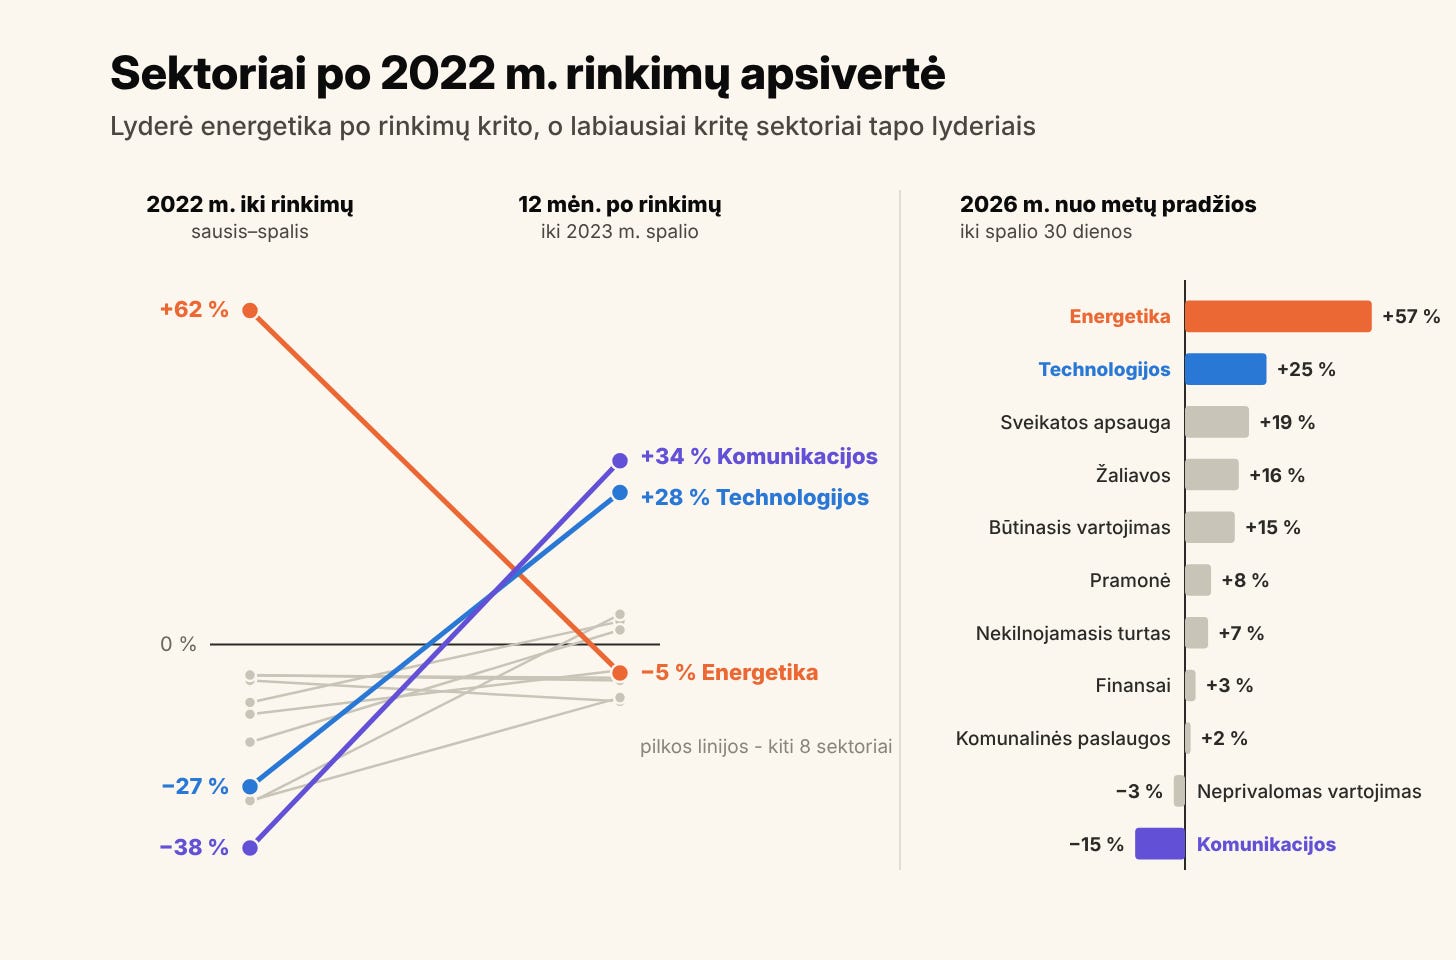
Šiemet vaizdas keistai panašus. Energetika vėl lyderė, +57 % nuo metų pradžios, o komunikacijų paslaugos paskutinės, -15 %. Skirtumas tas, kad technologijos šiemet ne kenčia, o yra +25 %.
Vienas atvejis nėra taisyklė. Bet man tai priminimas, kad sektorius, iškilęs dėl vienos priežasties (šiuo atveju naftos kainos ir JAV bei Irano konflikto), priklauso nuo tos priežasties, o ne nuo rinkimų.
Rizikingiausios vietos
Maža imtis. 19 rinkimų yra 19 atvejų, o ne gamtos dėsnis, ir kiekvieni metai turėjo savo priežasčių.
Palūkanos. 2018 ir 2022 m. FED irgi kėlė palūkanas, ir abu kartus rinka tais metais nukrito beveik 20 % ar daugiau.
AI investicijų finansavimas. Kelios didžiausios įmonės į AI investuoja daugiau, nei uždirba pinigų, o jos sudaro didelę S&P 500 dalį ir veda visą indeksą.
Nafta. Kaina virš 100 dolerių kelia infliaciją, o tai gali priversti FED palūkanas kelti toliau.
Esmė
Statistika palanki - per 76 metus nebuvo nė vieno atvejo, kad praėjus metams po vidurio kadencijos rinkimų rinka būtų žemiau. Bet 2026-ieji labiau primena tuos penkis metus, kai rinka į rinkimus atėjo jau pakilusi, o prezidentas buvo antroje kadencijoje. Tada „rinkimų premija“ būdavo kuklesnė, o pakeliui kaskart pasitaikydavo bent 9 % kritimas.
Todėl +15 % kitiems metams nesitikiu. Tikiuosi maždaug įprastų metų su bent viena korekcija pakeliui, o korekcija ilgalaikiam investuotojui yra ne grėsmė, o proga gerų įmonių akcijas įsigyti pigiau.
Mano mėgstamas posakis čia tinka kaip niekur kitur - „Bėdų pridaro ne tai, ko nežinai, o tai, ką manai tvirtai žinąs, nors iš tikro nežinai.“ 19 iš 19 yra būtent toks žinojimas. Naudingas, bet negarantuotas.
S&P 500 dienos uždarymo kainos be dividendų nuo 1950 m. Pradžia yra paskutinė prekybos diena prieš rinkimus, pabaiga ta pati data po metų. „Kiti metai“ yra visi ne vidurio kadencijos metai, skaičiuojant nuo tos pačios lapkričio datos. Sektoriai matuoti sektorių indeksų fondų (XLE, XLK, XLC ir kt.) mėnesio pabaigos kainomis. Valdžios pasikeitimas čia reiškia, kad po rinkimų pasikeitė Atstovų rūmų ar Senato dauguma. Duomenų šaltiniai yra S&P 500 istorinės kainos (Yahoo Finance), VIX (CBOE), o 2026 m. kainos ir sektorių fondai iš Interactive Brokers.
Tai mano asmeninės įžvalgos, ne individuali investavimo konsultacija. Duomenys 2026 m. lapkričio 2 dienos, S&P 500 - 7 580 (spalio 30 dienos uždarymo kaina). Investuojant galima prarasti pinigus, sprendimus kiekvienas priima pats.