

Vakar iškart po JAV rinkos uždarymo Fortinet (FTNT) paskelbė Q3 rezultatus. Pajamos, pelnas ir pinigų srautai viršijo prognozes, o metų pajamų prognozė pakelta jau trečią kartą. Po kelių minučių akcija buvo 25 % pigesnė. Šįryt prieš JAV prekybos pradžią jos kaina siekia apie $130 dolerių, nors prieš dvi savaites buvo pasiekusi rekordinius $197.
Tokia reakcija į gerą ataskaitą atrodo keistai, todėl perskaičiavau viską iš naujo. Trumpai tariant, verslas nesugedo, bet akcija vis dar brangi.
Ką parduoda Fortinet?
Fortinet gamina ugniasienes (firewall). Tai įrenginiai, kurie stovi tarp įmonės tinklo ir interneto ir tikrina kiekvieną pro juos einantį duomenų paketą. Įsivaizduokite pasienio punktą, pro kurį per sekundę pravažiuoja milijonai sunkvežimių. Kiekvieną reikia patikrinti, o eilės susidaryti negali. Pagal pačios įmonės skaičius, daugiau nei pusė pasaulyje parduodamų ugniasienių yra Fortinet.
Įmonės pranašumas slypi įrenginio viduje. Fortinet yra vienintelė kibernetinio saugumo bendrovė, kuri pati kuria savo lustus (ASIC), todėl jos įrenginiai tą patį darbą atlieka greičiau ir pigiau. Tai matosi ir skaičiuose. Iš kiekvieno pajamų dolerio, sumokėjusi visas veiklos išlaidas, įmonė pasilieka 34 centus. Dauguma didžiųjų konkurentų pagal tą patį apskaitos standartą (GAAP) uždirba vos kelis centus arba dirba netgi nuostolingai.
Pajamos ateina dviem keliais. Įrenginys parduodamas vieną kartą, o už paslaugas klientai moka kasmet. Tai grėsmių duomenų atnaujinimai, palaikymas ir apsauga iš debesies. Paslaugos sudaro 63 % pajamų. Iš kiekvieno paslaugų dolerio lieka 87 centai bendrojo pelno, iš įrenginių - 64. Be to, klientai už paslaugas moka į priekį. Šiuo metu įmonė jau yra gavusi $7,9 milijardo dolerių už dar nesuteiktas paslaugas (atidėtos pajamos), o tai beveik vienų metų pajamos.
Ką matau Q3 ataskaitoje?
Pradžia atrodo puikiai. Pajamos per metus išaugo 20 %, iki $2,08 mlrd. dolerių. Įrenginių pardavimai šoktelėjo 37 %, sąskaitos klientams (billings) - 29 %. Laisvieji pinigų srautai (free cash flow), t. y. pinigai, kurie lieka po visų išlaidų ir investicijų, išaugo net 52 %, iki $865 mln. dolerių.
Problema matosi tik pažiūrėjus, kas būtent auga. Paslaugų pajamos padidėjo 13 %, beveik tris kartus lėčiau nei įrenginių pardavimai. Visų metų paslaugų pajamų prognozę vadovybė šiek tiek sumažino, iki $5,15–5,17 mlrd. dolerių, nors anksčiau buvo žadėjusi, kad paslaugos paspartės jau antrąjį pusmetį. Kito ketvirčio pajamų augimas turėtų sulėtėti iki 15 %.
Dar įdomiau, kad dalis įrenginių augimo yra ne daugiau parduotų dėžučių, o brangesnės dėžutės. Atminties lustai per metus smarkiai pabrango, ir Fortinet tą kainą perkėlė klientams. Pati įmonė įvertino, kad kainų kėlimas davė apie 10 procentinių punktų sąskaitų augimo. Pirmąjį pusmetį ji dar naudojo pigiau įsigytas atsargas, o dabar komponentai brangsta. Todėl įrenginių bendroji marža per metus nukrito nuo 67,7 % iki 64,4 %.
Vadovybė paslaugų atsilikimą aiškina tuo, kad dideli nauji klientai paslaugas įjungia palaipsniui ir dalis rodiklių tai patvirtina. Paslaugų sąskaitos klientams išaugo 26 %, o trumpalaikės atidėtos pajamos - 14,5 %, sparčiausiai per penkis ketvirčius. Pasak vadovybės, kitais metais paslaugos augs sparčiau nei šiemet. Tai pažadas, kurį patikrinsime vasarį.
Kodėl rinka taip supyko?
Prieš ataskaitą rinka už Fortinet mokėjo beveik 49 metinius pelnus (P/E). Šiandien P/E apie 36. Palyginimui, S&P 500 indeksas kainuoja 18,7 kitų metų pelno, o technologijų sektorius - 19.
Kitaip sakant, akcija atpigo ne todėl, kad verslas sugedo. Sumažėjo tai, kiek investuotojai buvo pasiruošę mokėti už istoriją, kad dirbtinis intelektas (AI) sukurs naują ilgą saugumo įrangos ciklą. Q3 ataskaita šios istorijos nepaneigė, bet ir nepatvirtino. Tą pačią dieną 20 % krito ir F5, kita tinklo įrangos bendrovė. Panašu, kad rinka perkainoja visą aparatūros ciklą, ne vien Fortinet.
Dar viena detalė. Fortinet pelno vienai akcijai (EPS) prognozes viršija aštuonis ketvirčius iš eilės, bet po pusės tų ataskaitų akcija krito. Šį kartą viršijimas buvo mažiausias per dvejus metus, apie 6 %, o rinka buvo įkainojusi daugiau.
Ar yra buvę kažkas panašaus?
Buvo, ir ne kartą. Per pastaruosius penkerius metus Fortinet akcija tris kartus krito 39–46 %. 2022 m. dėl palūkanų šuolio ji neteko 43 %, kartu su technologijų sektoriumi. O štai 2023 m. per keturis mėnesius akcija nukrito 46 %, nors Nasdaq tuo metu stovėjo vietoje, o 2025 m. krito 39 %, kai Nasdaq indeksas kilo 14 %. Abu kartus priežastis buvo ta pati - įrenginių atnaujinimo ciklas baigdavosi anksčiau, nei tikėjosi rinka.
Po kiekvieno kritimo akcija ankstesnį rekordą pasiekdavo per 7–11 mėnesių, o verslas tuo metu toliau augo, tik lėčiau. Tokie ciklai kantriam investuotojui sukuria progas, todėl dabar neskubu.
Ką rinka jau įkainojo?
Su mano maržomis ir 10 % reikalaujama grąža $130 kaina reiškia, kad Fortinet pajamos 10 metų turėtų augti po ~14 % kasmet. Tiek įmonė augo užpernai ir pernai (12 % ir 14 %), tik dabar nuo 1,5 karto didesnės bazės. Jei tikiu baziniu scenarijumi, už $130 akciją perkantis investuotojas sutinka su maždaug 8 % metine grąža.
Prieš ataskaitą, kai akcija kainavo $174, rinka tikėjosi 18 % metinio augimo. Tai buvo labai drąsu.
Kiek, mano skaičiavimais, vertas Fortinet?
Vidinę vertę (intrinsic value) skaičiuoju iš pinigų, kuriuos verslas uždirbs per ateinančius 10 metų ir vėliau, atėmus akcijomis darbuotojams mokamą atlyginimą. Reikalaujama grąža - 10 %, t. y. 5 % nerizikingų obligacijų pajamingumas ir priedas už akcijų riziką bei įrenginių cikliškumą. Kaip visuomet, skaičiuoju tris scenarijus.
Pesimistinis. Kitais metais įrenginių pardavimai krenta panašiai kaip 2024 m., kai sumažėjo 16 %. Bendros pajamos neauga, vėliau auga 4–8 % per metus. Vertė - apie $53.
Bazinis. Kitais metais pajamos +8 %, po to keletą metų apie 12 %, vėliau augimas lėtėja. Marža išlieka panaši į dabartinę. Vertė - apie $90.
Optimistinis. AI saugumas ir saugumas iš debesies (SASE) penkerius metus išlaiko 12–14 % augimą, o marža dar šiek tiek pakyla. Vertė - apie $121.
Vidutiniškai gaunu $88.
Fortinet turi tai, ko neturi dauguma konkurentų. Balanse $4,8 mlrd. dolerių grynųjų pinigų, beveik be skolos. Akcijomis darbuotojams įmonė sumoka tik apie 4 % pajamų, kai debesų saugumo konkurentai - 15–25 %. Šiemet ji savo akcijas supirkinėjo vidutiniškai po $78, o kai kaina gerokai pakilo, supirkimą sustabdė. Vadovybė pirko pigiai ir nustojo, kai akcijos tapo brangios. Tai labai geras ženklas.
Kas pajudintų vertę?
Labiausiai palūkanos ir paslaugos. Kiekvienas papildomas pusė procentinio punkto reikalaujamos grąžos bazinę vertę sumažina maždaug $6. Jei obligacijų pajamingumas nukristų ir pakaktų 9 % grąžos, bazinė vertė pakiltų iki ~$105.
Antras svertas yra paslaugos. Jei Q4 rezultatai ir kitų metų prognozė parodys, kad paslaugos tikrai spartėja iki 15 % ir daugiau, bazinė vertė kiltų iki ~$100–104, o vidutinė - iki ~$97–100.
Mano pirkimo vietos
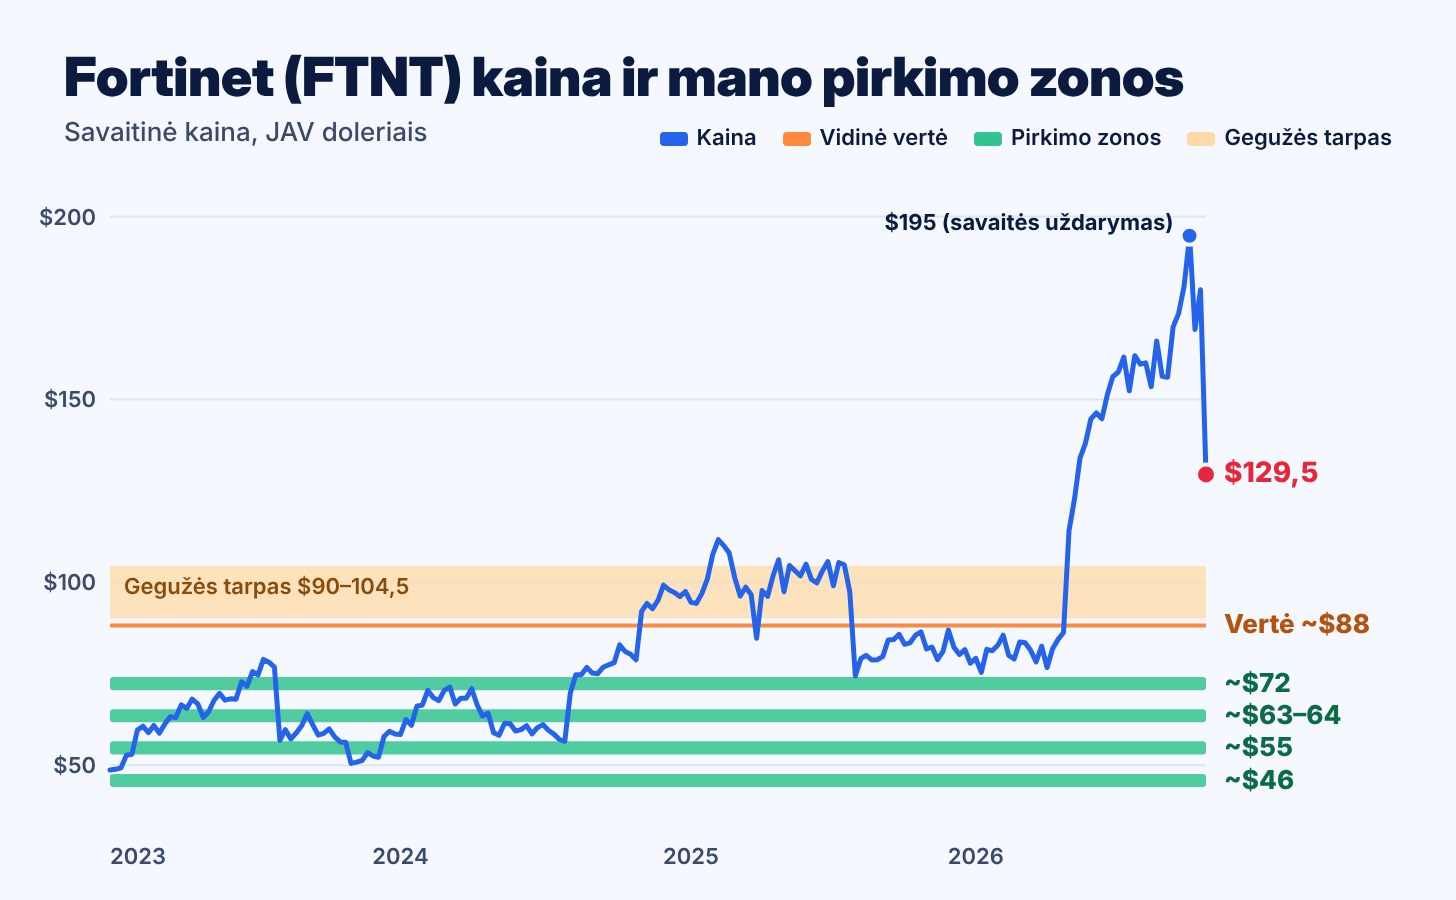
Už dabartinę kainą neperku, lauksiu šiose kainų zonose:
Apie $72. Vidinė vertė su 18 % nuolaida. Ši kaina sutampa su 2025 m. rugpjūčio ($70) ir šių metų kovo ($74) dugnais.
Apie $63–64. 2024 m. kainų bazė.
Apie $55. 2024 m. vasaros dugnas.
Apie $46. 2022–2023 m. dugnai.
Rizikos lygis vidutinis. Balansas labai tvirtas, bet daugiau nei trečdalis pajamų yra cikliniai įrenginių pardavimai, o akcijos metinis kintamumas siekia 44 %, dvigubai daugiau nei Nasdaq 100.
Ar sulauksiu tokių kainų? Nežinau, atrodo sunkiai tikėtina. Bet dar šių metų kovą akcija kainavo $73,55, o nuo 2025 m. rugpjūčio daugiau nei pusę savaičių užsidarė žemiau mano vidinės vertės. Tarp $90 ir $104,5 dar liko gegužės kainų tarpas (GAP), kai akcija po ataskaitos per vieną dieną peršoko šį intervalą. Tokie tarpai neretai būna užpildomi.
Zonos nebegaliotų, jei paslaugų augimas nukristų žemiau 10 % arba įrenginių pardavimai smuktų daugiau nei ketvirtadaliu. Tada vertė mažėtų, ir zonas perskaičiuočiau žemyn. Jei paslaugos paspartėtų, vertė kiltų, o pirmoji zona pakiltų iki ~$80. Po kiekvienos ataskaitos perskaičiuosiu ir parašysiu.
Išvada
Fortinet man yra vienas pelningiausių ir geriausiai valdomų verslų kibernetinio saugumo sektoriuje, bet net po 25 % kritimo akcija kainuoja apie 47 % brangiau nei mano apskaičiuota vertė ir brangiau nei optimistinis scenarijus. Už šią kainą nepirkčiau. Įdomi ji man taptų tik artėjant link $72.
„Kaina yra tai, ką mokate. Vertė yra tai, ką gaunate.“ - Warren Buffett.
Tai asmeninė analizė ir mano pirkimo planas, ne individuali investicinė konsultacija. Duomenys 2026 m. spalio 29 d., akcijos kaina rašymo metu apie $129,5. Investuojant galima prarasti pinigus. Sprendimus kiekvienas priima pats.