

Vakar po rinkos uždarymo VISA (V) paskelbė 2026 finansinių metų rezultatus. Jos finansiniai metai baigiasi rugsėjo 30 d. Pajamos išaugo 15 %, iki $45,9 mlrd JAV dolerių. Pelnas vienai akcijai (EPS), neskaičiuojant vienkartinių išlaidų, pakilo 16 %, iki $13,27. Pranešime įmonė rašo, kad tai sparčiausias pajamų augimas per 15 metų, neskaičiuojant atsigavimo po pandemijos ir įsigijimų. Dividendas padidintas 16 %.
Akcija po biržos valandų šiek tiek nukrito.
Iš pirmo žvilgsnio keista, o iš antro gana logiška. Šiame straipsnyje analizuoju, kiek Visa dabar verta, ir aiškinu, kodėl net už puikų verslą galima permokėti.
Kaip Visa uždirba?
Visa neskolina pinigų ir neišduoda kortelių. Kortelę jums išdavė bankas, o parduotuvės terminalą aptarnauja kitas bankas. Visa yra tinklas, kuris tuos du bankus sujungia per sekundės dalį ir už tai paima nedidelį mokestį.
Mastas sunkiai suvokiamas - per 2026 finansinius metus Visa tinklu praėjo 281 milijardų mokėjimų. Tai beveik 9 tūkstančiai kas sekundę, dieną ir naktį. Jei visas pajamas padalintume iš šio skaičiaus, Visa vidutiniškai uždirba apie 16 centų nuo kiekvieno mokėjimo.
Tokiam tinklui nereikia nei gamyklų, nei sandėlių. Įrangai ir programinei įrangai per metus išleidžiama $1,7 milijardo, t. y. mažiau nei 4 % pajamų, todėl iš kiekvieno pajamų dolerio grynojo pelno lieka 51 centas. Vidutinė S&P 500 įmonė pasilieka apie 15 centų, o finansų sektoriaus įmonė apie 20.
Tokie skaičiai rodo platų griovį (moat), t. y. konkurencinį pranašumą, kurį labai sunku nukopijuoti. Įmonę saugo tinklo efektas. Prekybininkai priima Visa, nes ją turi pirkėjai, o pirkėjai renkasi Visa, nes ją priima visur. Naujam žaidėjui reikėtų vienu metu įtikinti daugiau nei 175 mln. prekybos vietų ir kelis milijardus žmonių.
Kas naujo rezultatuose?
Mane labiausiai nustebino tikrai ne kortelės. Pridėtinės vertės paslaugos (value-added services) per metus atnešė $14 mlrd. ir augo 30 %. Tai sukčiavimo prevencija, duomenų analizė, konsultacijos bankams. Jos jau sudaro beveik trečdalį visų Visa pajamų. Kuo mažiau Visa priklauso nuo mokesčio už kiekvieną mokėjimą, tuo mažiau ją gali paveikti politikai, kurie tą mokestį nori mažinti.
Antras dalykas yra stabiliosios kriptovaliutos (stablecoins), kitaip sakant skaitmeniniai doleriai blokų grandinėje. Ilgai buvo kalbama, kad jos atims ar sumenkins Visa verslą. Tuomet įmonė nusprendė jas aptarnauti pati. Atsiskaitymai stablecoinais per tinklą jau siekia daugiau nei $25 milijardų dolerių per metus, 10 kartų daugiau nei prieš metus. Palyginus su visa įmonės apyvarta, tai vis dar mažiau nei 0,2 %, bet grėsmę ji pamažu paverčia produktu.
Trečia, Kinijos centrinis bankas leido Visa pradėti ruoštis apdoroti vietinius mokėjimus Kinijoje. Kol kas tai tik leidimas ruoštis, todėl į savo vertinimą jo beveik neįtraukiu - nėra tikslo vertinti tai, ko dar fiziškai nėra.
Tai kodėl akcija šiek tiek krito?
Dėl gairių (guidance), t. y. vadovybės prognozių ateinantiems metams. 2027 finansiniams metams Visa žada pajamų augimą „low double digits“, o pelno vienai akcijai augimą nuo „low double digits“ iki „low teens“. Išvertus, tai maždaug 10–13 %. Analitikų vidutinė prognozė buvo $15,02 vienai akcijai, apie 13 % augimas, t. y. vadovybės intervalo viršus. Be to, vadovybė pati įvardijo antrąjį ketvirtį (sausį–kovą) kaip lėčiausio augimo tašką.
10–13 % augimas tokiai įmonei vis dar labai geras, bet kainos kartelė buvo pakelta aukščiau. Netrukus išsiaiškinsime, kaip aukštai.
Kur matau rizikas?
Pinigų srautų marža traukiasi. Laisvieji pinigų srautai 2023 m. sudarė 60 % pajamų, o 2026 m. jau 48 %, ir nors dalis kritimo yra vienkartinės teismų išmokos, kryptis man nepatinka.
Bankai pasiima vis daugiau. Paskatos bankams (client incentives), t. y. pinigai, kuriuos įmonė moka bankams už Visa kortelių leidimą, paskutinį ketvirtį augo 21 %, o bendrosios pajamos 15 %, vadinasi, didieji klientai derasi vis kiečiau.
Teismai. JAV teisingumo departamentas (DOJ) teigia, kad Visa, per kurią eina daugiau nei 60 % JAV debeto mokėjimų, neteisėtai stabdo konkurentus, o teismas tikėtinas tik 2027–2028 m.
Politika ir kredito kortelės. Kredito kortelių konkurencijos įstatymas (Credit Card Competition Act, CCCA) įpareigotų JAV bankus į kiekvieną kredito kortelę įdėti antrą, pigesnį tinklą, o spalio 19 d. JAV prezidentas Trumpas pažadėjo jį pasirašyti, jei po lapkričio 3 d. rinkimų Kongresą valdys jo partija.
Ką rinka jau įkainojo?
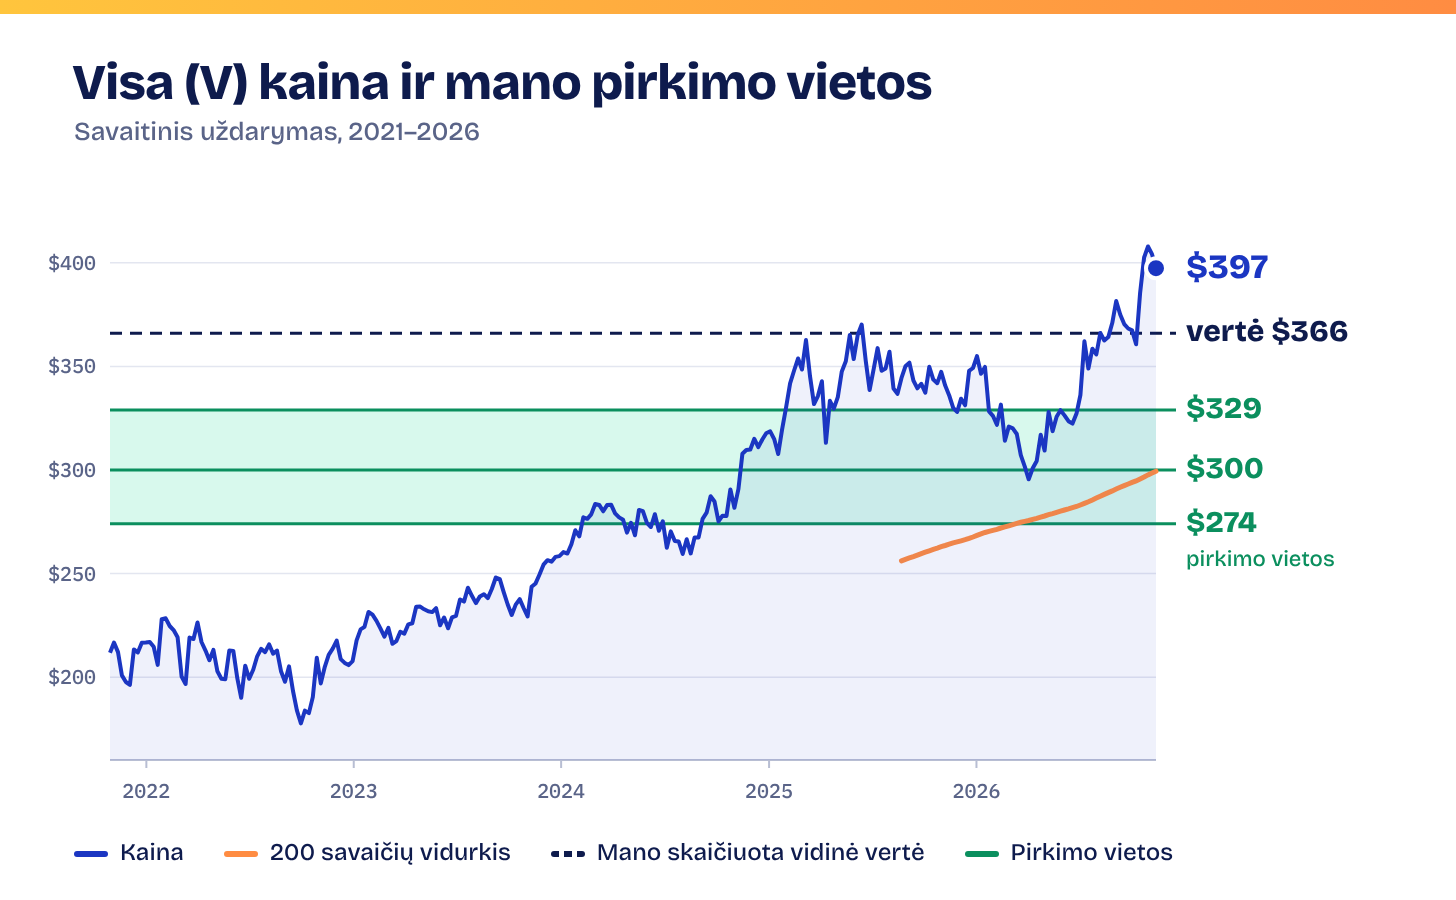
Rašymo metu akcija kainuoja $397, netoli spalio rekordo $414,60.
P/E rodiklis (kainos ir pelno santykis) pagal ateinančių metų pelną yra apie 27. Tai reiškia, kad už akciją mokate 27 metinius pelnus. Jei pelnas nesikeistų, investicija atsipirktų per 27 metus. Visa S&P 500 rinka šiuo metu kainuoja 18,7 metinio pelno, finansų sektorius 14,8.
Dar aiškiau matosi per laisvuosius pinigų srautus (free cash flow). Tai pinigai, kurie lieka įmonei sumokėjus visas išlaidas ir investicijas. Visa per metus jų uždirbo $22,1 mlrd., o visos jos akcijos kainuoja apie $747 mlrd. Gaunasi apie 3 % per metus. JAV 10 metų obligacijos šiandien moka apie 5 % be jokios rizikos. Pirkdami Visa už $397, investuotojai iškeičia saugius 5 % į rizikingus 3 % ir tikisi, kad augimas tą skirtumą padengs su perviršiu.
Kiek turėtų augti Visa laisvieji pinigų srautai, kad $397 būtų teisinga kaina, jei iš akcijos noriu 9 % metinės grąžos? Atsakymas apie 11 % kasmet, dešimt metų iš eilės, be didesnių nesėkmių. Tai beveik tiksliai tiek, kiek žada vadovybė, reiškiasi geras scenarijus jau įkainotas.
Kiek mano skaičiavimu VISA verta?
Vidinę vertę (intrinsic value) skaičiavau DCF metodu (discounted cash flow). Paprastai tariant, įvertinau, kiek pinigų Visa uždirbs per ateinančius dešimt metų ir vėliau, ir kiek tie būsimi doleriai verti šiandien. Būsimas doleris vertas mažiau nei šiandieninis, nes šiandieninį galima saugiai paskolinti valstybei už 5 %.
Kaip visuomet - trys scenarijai.
Atsargus. CCCA arba DOJ byla nukerta dalį pelningumo, pinigų srautai auga 6–8 % per metus. Vertė apie $258 vienai akcijai.
Bazinis. Visa daro tai, ką žada, srautai penkerius metus auga 11 %, vėliau 8 % per metus. Vertė apie $357.
Optimistinis. Pridėtinės vertės paslaugos ir naujos rinkos įsibėgėja, augimas 13 %, vėliau 10 %. Vertė apie $490.
Vidutiniškai gaunu $366 vienai akcijai. Tai mano darbinė vidinė vertė, o akcija šiandien apie 9 % brangesnė už ją.
Galime patikrinti ir kitaip. Tarkime, per penkerius metus pelnas vienai akcijai augtų atitinkamai 7, 11,5 ir 14 % per metus, o rinka už jį mokėtų 20, 24 ir 28 metinius pelnus. Tada iš $397 su dividendais gautųsi apie 0 %, 7 % ir 13 % per metus. Pasvertas vidurkis apie 7 % per metus, vos 2 procentiniais punktais daugiau nei nerizikingos obligacijos.
Kas pajudintų vertę?
Visa vertei daugiausia įtakos turi ne kitas ketvirtis, o palūkanos. Net 63 % mano bazinės vertės sudaro pinigai, kuriuos Visa uždirbs po 10 metų. Tokie tolimi pinigai labai jautrūs tam, kokios grąžos investuotojai reikalauja šiandien, o ji priklauso nuo obligacijų.
Baziniame skaičiavime reikalauju 9 % metinės grąžos. Jei reikalaujama grąža nukristų iki 8,5 %, bazinė vertė pakiltų nuo $357 iki $392. Jei pakiltų iki 9,5 %, vertė nukristų iki $327. Pusė procentinio punkto pajudina vertę $30–35 dolerių.
Praktiškai tai reiškia, kad jei JAV obligacijų pajamingumas nukristų nuo dabartinių 5 % link 4 %, šiandieninė Visa kaina atrodytų gerokai teisingesnė. Jei pajamingumas kiltų, akcijai būtų sunku.
Mano pirkimo vietos
Turiu šios įmonės akcijų ir džiaugiuosi, kad verslas puikus, bet už dabartinę kainą tikrai nedidinsiu pozicijų. Papildymo lauksiu šiose kainų zonose:
$329. 10 % žemiau mano vidinės vertės. Šiame lygyje akcija prekiavosi didžiąją 2025–2026 m. dalį ($327–345), čia pat ir ilgieji 50 bei 100 savaičių vidurkiai.
$300. 18 % žemiau vertės. Nuo šio lygio akcija atšoko ir 2025 m. balandį, ir 2026 m. pavasarį, čia kyla ir 200 savaičių vidurkis.
$274. 25 % žemiau vertės. Tai jau prastų laikų kaina, 2024 m. prekybos vietos.
Ar tokios kainos realios?
Per penkerius metus VISA du kartus krito daugiau nei 20 %, 2022 m. apie 26 %, o 2025–2026 m. apie 22 %. Iki $329 dabar trūksta apie 17 %. Tikimybę, kad per pusantrų metų kaina pasieks pirmąją zoną, vertinu maždaug kaip 1 iš 3. Jei nepasieks, nieko tokio, stebėsiu toliau.
Rizikos lygį vertinu kaip žemą–vidutinį. Pats verslas labai patikimas, bet akcija jautri palūkanoms ir JAV politikai.
Zonos nebegaliotų, jei Visa nebeišpildytų savo gairių arba jei CCCA taptų įstatymu. Tada perskaičiuočiau vertę, ir zonos manau turėtų nusileisti. Ir atvirkščiai, jei pelnas augtų greičiau nei žadama, vertė ir zonos pakiltų. Po kiekvienos ataskaitos perskaičiuosiu ir parašysiu čia.
Pabaigai
VISA yra vienas geriausių verslų, kokius galima nusipirkti biržoje. Tai nesikeičia. Keičiasi tik kaina, kurios už jį prašo rinka. Už $397 mokėčiau ir už šiandienos pelną, ir už dešimtmetį sklandaus augimo, o tikėtina grąža vos kiek viršija saugias obligacijas. Žinoma, lauksiu.
Kaip sakoma, skubėk lėtai.
Tai mano asmeninė analizė ir pirkimo planas, ne individuali investavimo konsultacija. Duomenys 2026 m. spalio 28 d., Visa akcijos kaina rašymo metu $397. Investuojant galima prarasti pinigus. Sprendimus kiekvienas priima pats.