

Viena eilutė, kainavusi 42 milijardus
Spalio 29 d. ServiceNow akcija nukrito 27 %, nuo 150 iki 110 dolerių. Tokios dienos įmonė neturėjo nuo pat 2012-ųjų, kai buvo listinguota į biržą. Per vieną sesiją išgaravo apie 42 milijardai dolerių rinkos vertės, nors pačioje ataskaitoje tokios didelės nelaimės neradau.
Trumpai, ką ši įmonė daro. ServiceNow yra platforma, ant kurios didžiosios įmonės suka savo vidinius procesus. Sugedo darbuotojo kompiuteris, naujokui reikia prieigų, klientas skundžiasi ar saugumo sistema pastebėjo įtartiną veiksmą - visa tai registruojama, paskirstoma ir sekama. Pati įmonė save vadina AI valdymo bokštu (control tower). Palyginimas tikslus, nes bokštas pats lėktuvų neskraidina, bet be jo oro uoste niekas nepakiltų. Platforma naudojasi daugiau nei 85 % „Fortune 500“ įmonių, o sutarčių pratęsimo rodiklis siekia 98 %.
Trečiame ketvirtyje pajamos augo 20,5 % iki 4,1 mlrd. dolerių. Laisvasis pinigų srautas (free cash flow, FCF), t. y. pinigai, kurie lieka sumokėjus visas išlaidas ir investicijas, pakilo nuo 592 iki 822 mln. dolerių. Visų metų FCF maržos prognozę įmonė pakėlė nuo 35 % iki 36 % pajamų, o dirbtinio intelekto produktų metinių sutarčių vertės tikslą iki 1,7 mlrd. dolerių. Metų pradžioje tikslas buvo 1 milijardas.
Tai kodėl toks kritimas? Manau, kad dėl vienos prognozės eilutės. Sutarčių portfelis, kurį įmonė pripažins pajamomis per artimiausius 12 mėnesių (cRPO), Q4 turėtų augti 18,5 %, o rinka laukė apie 19,4 %. Investuotojai šį rodiklį laiko geriausiu ateities pajamų ženklu, todėl net nedidelis lėtėjimas jiems skamba garsiai.
Pelnas vienai akcijai (EPS) buvo 1,00 $, o laukta 1,02 $. Čia priežastis paprasta - įsigijimams pasiskolinti pinigai. Palūkanų išlaidos per ketvirtį išaugo nuo 6 iki 81 mln. dolerių, o palūkanų pajamos sumažėjo nuo 115 iki 69 milijonų, nes grynųjų liko mažiau.
Emocinis ar struktūrinis kritimas?
Mano atsakymas - mišrus, bet daugiausia emocinis.
Emocinę dalį rodo skaičiai. Įmonės vertė pagal mano modelį po šios ataskaitos sumažėjo apie 6 %, o akcija nuo spalio 23 d. nukrito 31 %. Prieš ataskaitą ji nuo balandžio dugno buvo pakilusi 87 %, tad rinka laukė ne gero, o puikaus ketvirčio, ir jo negavusi nusivylė labai stipriai. Šiandien akcija kainuoja mažiau nei prieš penkerius metus, nors pajamos per tą laiką išaugo beveik tris kartus.
Struktūrinė dalis irgi yra, ir jos nenurašyčiau. Prenumeratų bendroji marža (gross margin), t. y. kiek centų lieka iš kiekvieno dolerio atėmus tiesiogines paslaugos teikimo išlaidas, per ketverius metus nukrito nuo 86 % iki 80 %. Vis daugiau klientų sistemą suka per didžiųjų debesų tiekėjų serverius, o AI skaičiavimai kainuoja. Be to, dalis augimo yra nupirkta. Šiemet įsigijimams išleista apie 9,2 mlrd. dolerių, didžiausias jų - kibernetinio saugumo įmonė Armis. Atėmus įsigijimų indėlį, organinis augimas, mano skaičiavimu, yra apie 17,5–18 %, o ne 21 %.
Ar tai tik ServiceNow bėda?
Ne visai. Spalio 29 d. programinės įrangos akcijų fondas IGV krito 4,5 %, mano aprašyta kibernetinio saugumo Fortinet (FTNT) po savo ataskaitos smuko 25 %, bet ServiceNow kritimas vis tiek buvo šešis kartus didesnis nei sektoriaus.
Nuo metų pradžios IGV šiek tiek pakilęs, S&P 500 +13 %, o ServiceNow −29 %. Palyginimui, Salesforce (CRM) −13 %, Workday (WDAY) −9 %, Europos SAP (SAP) beveik nepasikeitęs.
Paklausa sektoriuje nesugriuvo. SAP debesų sutarčių portfelis trečiame ketvirtyje augo 26 %, Salesforce paskutiniame ketvirtyje 14 %. Maržos spaudimą jaučia ne vien ServiceNow, nes ir SAP debesų bendroji marža per metus smuko nuo 75,1 % iki 74,3 %. Kitaip sakant, lėtėjantis augimas ir slystanti marža yra visos industrijos tema, o 27 % per dieną jau yra konkrečiai šios akcijos istorija.
Kiek ServiceNow uždirba?
Šiemet įmonė turėtų uždirbti apie 5,9 mlrd. dolerių laisvojo pinigų srauto. Gražus skaičius, bet su viena išlyga. Apie 15 % pajamų ServiceNow sumoka darbuotojams akcijomis (stock-based compensation, SBC). Tai realios išlaidos, tik apmokamos ne pinigais, o naujomis akcijomis, kurios mažina kiekvieno akcininko dalį. Vertinant įmones daug kas šią eilutę dažnai praleidžia, o aš ją atimu. Tuomet lieka apie 3,4 mlrd. dolerių, kurie iš tikrųjų priklauso akcininkams.
Dabar tai ypač svarbu, nes antrą ir trečią ketvirtį įmonė savų akcijų nesupirkinėjo, o akcijų skaičius per pusmetį padidėjo 0,7 %.
Prie 109 $ kainos visa įmonė kainuoja apie 114 mlrd. dolerių. Pinigų srauto pajamingumas (FCF yield), t. y. kiek procentų kainos įmonė per metus uždirba pinigais, yra 5,1 %, o atėmus atlyginimą akcijomis - 3,0 %. Palyginimui, JAV 10 metų obligacijos šiuo metu moka apie 5,0 % be jokios rizikos.
Pagal įmonės koreguotą pelną akcijos P/E rodiklis yra apie 28, t. y. rinka moka 28 dolerius už kiekvieną dolerį šių metų pelno. Prieš metus už tą patį dolerį mokėjo apie 53. Taigi akcija tapo beveik perpus pigesnė savo pačios istorijos atžvilgiu, bet pagal tai, ką uždirba šiandien, vis dar nėra visiškai pigi. Pirkdamas mokėčiau už augimą.
Kiek verta?
Vidinę vertę (intrinsic value) kaip ir visada, skaičiavau trimis scenarijais dešimčiai metų į priekį. Diskonto norma 10 %, ją kelia ir šiandieninės 5 % obligacijų palūkanos.
Pesimistiniame AI agentai iš tikrųjų pradeda graužti įmonės pajamas, augimas per kelerius metus sulėtėja iki vienženklio, o marža nebeauga. Vertė apie 67 $.
Baziniame organinis augimas kitais metais apie 17 % ir po truputį lėtėja, FCF marža pakyla iki 38 %. Vertė apie 134 $.
Optimistiniame AI produktai pagreitina augimą iki 19 % ir daugiau, o atlyginimo akcijomis dalis mažėja. Vertė apie 199 $.
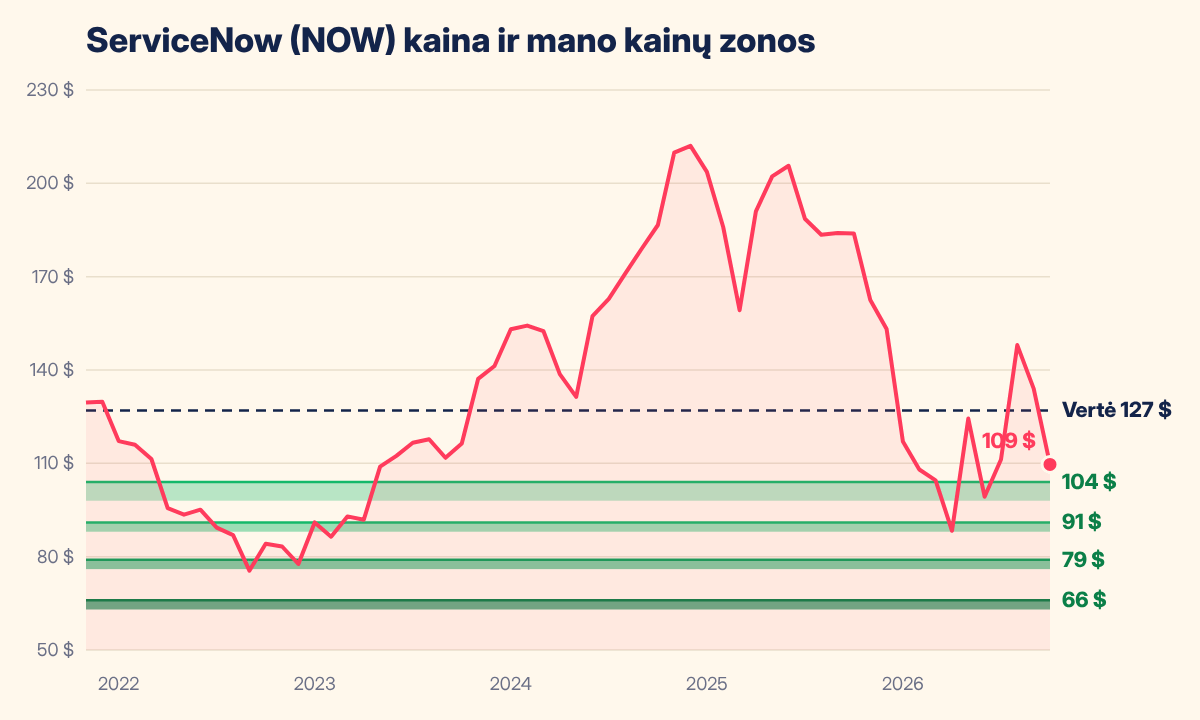
Vidutiniškai gaunu 127 $ vienai akcijai. Prie 109 $ kainos tai apie 14 % nuolaida.
Patikrinkime dar, kokį augimą rinka jau įkainojo?
Dabartinė kaina atitinka scenarijų, kuriame ServiceNow pajamos dešimt metų auga vidutiniškai apie 10 % per metus. Šiandien organinis augimas yra apie 18 %, o sutarčių portfelis be įsigijimų auga maždaug 16,5–17 %. Taigi rinka jau įskaičiavo, kad augimas beveik iškart sulėtės keliais procentiniais punktais ir lėtės toliau. Jei įmonė sugebės kelerius metus išlaikyti bent 15 %, dabartinė kaina atrodo žema. Jei AI agentai iš tikrųjų pradės mažinti vartotojų licencijų skaičių, rinka bus teisi.
Kas pajudintų vertę
Daugiausia - du dalykai.
Pirmas yra obligacijų palūkanos. Jei JAV 10 metų obligacijų pajamingumas nukristų puse procentinio punkto, mano vidutinė vertė pakiltų apie 10 %, iki 139 $. Jei tiek pat pakiltų, vertė nukristų apie 8 %, iki 116 $. Kuo didesnė vertės dalis slypi tolimoje ateityje, tuo jautriau ji reaguoja į palūkanas, o ServiceNow vertė didžiąja dalimi yra būtent ten. Todėl gruodžio 8–9 dienos FED posėdis šiai akcijai svarbesnis nei atrodo, juolab kad spalį du Fed nariai jau balsavo už palūkanų kėlimą.
Antras yra augimas. Jei įmonė kasmet augtų 2 procentiniais punktais lėčiau nei mano bazėje, vertė nukristų iki 109 $, t. y. beveik lygiai iki dabartinės kainos. Rinka šiandien įkainojo būtent tokį lėtesnį kelią.
Mano pirkimo vietos
ServiceNow akcijų jau turiu - pirkau balandį, o mano vidutinė kaina yra apie 87,77 $. Už aukštesnes kainas nei mano turimas vidurkis akcijų supirkinėt nesiruošiu, o jei nukris žemiau į dvi apatines zonas - būtinai pirksiu.
Visos jos žemiau mano apskaičiuotos vertės (127 $), o techninės atramos tik patikslina vietą.
Apie 104 $, t. y. ~18 % žemiau vertės. Kovą įmonės vadovas Billas McDermottas savo pinigais pirko akcijų už 3 mln. dolerių po 104,60 $, o pati įmonė pirmą ketvirtį supirko 18,5 mln. savų akcijų vidutiniškai po 108 $.
Apie 91 $, ~28 % žemiau vertės. Čia birželio ir liepos dugnai, 89–92 $.
Apie 79 $, ~38 % žemiau vertės, šiek tiek žemiau balandžio dugno 81 $, kuris kol kas yra svarbiausia daugiametė atrama.
Apie 66 $, ~48 % žemiau vertės ir žemiau 2022 m. dugno 67 $. Tai jau artima pesimistinio scenarijaus vertei.
Sausio pabaigoj įmonė paskelbs 2027 metų prognozes, ir ten noriu pamatyti, kad augimas be įsigijimų laikosi bent 16 %, o prenumeratų marža ne žemesnė nei 80 %.
Zonos nebegaliotų, jei sutarčių portfelis be įsigijimų du ketvirčius iš eilės augtų lėčiau nei 15 %, prenumeratų marža nukristų žemiau 78 %, sutarčių pratęsimas smuktų žemiau 97 % arba įmonė vėl skolintųsi dideliam įsigijimui.
Rizikos lygis vidutinis. Verslas pelningas, balansas tvirtas, bet kaip AI paveiks jo modelį, iki šiol dar neįrodyta nei į vieną, nei į kitą pusę.
Išvada
Rinka ServiceNow nubaudė už tai, kad ketvirtis buvo tik geras, kai visi laukė puikaus. Verslas uždirba vis daugiau pinigų, klientai lieka, o kaina krito daug labiau nei vertė. Visgi marža slysta, augimas lėtėja ir dalis jo nupirkta, todėl visiškai ramus nebūčiau. Tokio tipo įmones vadinu “fallen angel” (puolęs angelas), kuriam iki pilno prisikėlimo dar reikia vieno įrodymo, o jį sužinosime tik sausį.
Tai mano asmeninė analizė ir pirkimo planas, o ne individuali investavimo konsultacija. Duomenys 2026 m. spalio 30 d. ryto, akcijos kaina apie 109 $ (spalio 29 d. uždarymas 109,67 $). Investuojant galima prarasti pinigus, todėl sprendimus kiekvienas priima pats.